Déclarer un sinistre sans erreur : le modèle de lettre, les délais de 2, 5 ou 10 jours et les pièces à joindre
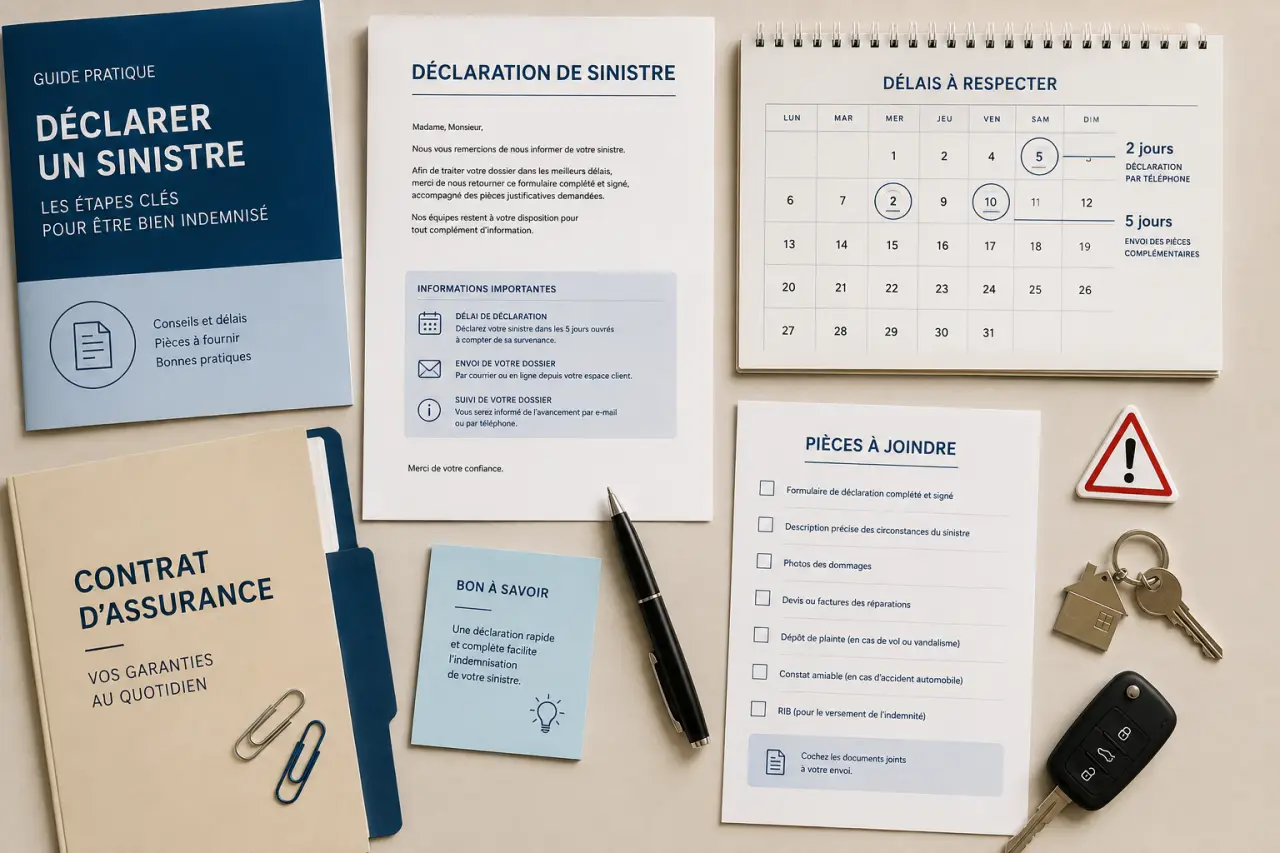
Après un dégât des eaux, un accident auto, un vol ou un incendie, la première étape consiste à prévenir rapidement votre assureur avec une déclaration claire, datée et appuyée par des preuves. Une lettre de déclaration de sinistre permet d’ouvrir le dossier d’indemnisation, de fixer les circonstances et de montrer que vous avez respecté les délais prévus par votre contrat.
Le signalement peut aussi se faire en ligne, par téléphone ou en agence selon les assureurs. Le courrier reste toutefois utile, surtout s’il est envoyé en lettre recommandée avec accusé de réception, car il fournit une preuve de la date d’envoi et du contenu transmis.
Ce que doit contenir une déclaration de sinistre recevable
Une déclaration n’a pas besoin d’être longue. Elle doit surtout être précise, vérifiable et cohérente avec les documents envoyés. L’assureur doit pouvoir identifier votre contrat, comprendre ce qui s’est passé et mesurer les premiers dommages. Plus la présentation est nette, plus le dossier avance facilement.
Les informations à indiquer dès le début
Votre lettre doit mentionner votre identité complète, votre adresse, vos coordonnées, le nom de votre compagnie d’assurance et votre numéro de contrat. Ajoutez ensuite la nature du sinistre, par exemple un dégât des eaux, un incendie, un cambriolage, un accident automobile, un bris de glace, un vol de véhicule ou une catastrophe naturelle.
Indiquez aussi la date et, si possible, l’heure du sinistre ou de sa découverte. Cette précision compte, car le délai de déclaration commence généralement à partir du moment où vous avez connaissance des faits. Pour un logement, notez l’adresse concernée. Pour un véhicule, ajoutez l’immatriculation et le lieu de l’accident.
Les faits et les dommages à décrire
Décrivez les circonstances de manière factuelle, sans exagérer ni minimiser. Évitez les formules vagues comme « gros dégâts » ou « accident important ». Préférez une description concrète : pièce touchée, origine supposée de la fuite, biens endommagés, présence d’un tiers, intervention des secours, dépôt de plainte ou constat amiable.
Listez ensuite les dommages matériels et, le cas échéant, les dommages corporels. Si vous pouvez déjà les estimer, indiquez un premier montant, même provisoire. Mentionnez enfin que vous restez disponible pour une expertise et que vous transmettrez tout justificatif complémentaire demandé par l’assureur.
Modèle de lettre de déclaration de sinistre à personnaliser
Vous pouvez reprendre le modèle ci-dessous et l’adapter à votre situation. Remplacez les éléments entre crochets par vos informations, puis joignez les pièces utiles avant l’envoi.
[Nom et prénom] [Adresse] [Téléphone] [Adresse e-mail]
[Nom de l’assureur] [Adresse de l’assureur]
À [ville], le [date]
Objet : Déclaration de sinistre concernant le contrat n° [numéro de contrat]
Madame, Monsieur,
Je vous informe par la présente de la survenance d’un sinistre relevant de mon contrat d’assurance n° [numéro de contrat], concernant [mon habitation située à / mon véhicule immatriculé / autre bien assuré].
Le sinistre est survenu le [date] à [heure approximative], à [lieu précis]. Il s’agit d’un [nature du sinistre : dégât des eaux, incendie, cambriolage, accident automobile, bris de glace, catastrophe naturelle, etc.].
Les circonstances sont les suivantes : [décrire précisément les faits, l’origine supposée du sinistre, les personnes impliquées, les premières mesures prises et les éventuelles interventions : pompiers, police, plombier, garagiste, syndic, voisin, tiers identifié].
À ce jour, les dommages constatés sont les suivants : [liste des biens, pièces, équipements ou véhicules endommagés]. Une première estimation des dommages s’élève à [montant si connu], sous réserve d’expertise et de devis complémentaires.
Vous trouverez ci-joint les justificatifs en ma possession : [photos, factures, constat amiable, récépissé de dépôt de plainte, témoignages, devis, procès-verbal, etc.]. Je reste à votre disposition pour toute information complémentaire et pour organiser, si nécessaire, une expertise.
Je vous remercie de bien vouloir m’indiquer les prochaines étapes de la prise en charge de ce sinistre.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Délais de déclaration : 2, 5 ou 10 jours selon le sinistre
Le respect du délai est essentiel. En assurance, un retard peut compliquer l’indemnisation, surtout si l’assureur estime qu’il lui a causé un préjudice. L’article L. 113-2 du Code des assurances impose à l’assuré de déclarer le sinistre dès qu’il en a connaissance, dans les délais fixés au contrat, avec des minimums selon la nature de l’événement.
| Type de sinistre | Délai généralement à respecter | Point de vigilance |
|---|---|---|
| Vol, cambriolage, tentative de vol | 2 jours ouvrés | Déposez plainte rapidement et joignez le récépissé. |
| Dégât des eaux, incendie, accident auto, bris de glace | 5 jours ouvrés | Décrivez les circonstances et conservez les preuves avant nettoyage ou réparation. |
| Catastrophe naturelle | 10 jours après publication de l’arrêté | Vérifiez que votre commune est bien concernée par l’arrêté. |
Ces délais peuvent être rappelés dans vos conditions générales ou particulières. En pratique, déclarez le sinistre dès que possible, même si tous les justificatifs ne sont pas encore prêts. Vous pourrez compléter le dossier ensuite. Un courrier envoyé tôt est plus simple à défendre qu’une déclaration tardive à justifier.
Pourquoi privilégier la lettre recommandée avec accusé de réception
La déclaration peut parfois être faite depuis l’espace client, par téléphone ou directement en agence. Ces canaux sont utiles pour gagner du temps, mais la lettre recommandée avec accusé de réception reste la solution la plus sûre lorsque le sinistre est important ou contesté.
Elle permet de prouver la date d’envoi grâce au cachet de la poste et la réception par l’assureur. Conservez une copie complète du courrier, des pièces jointes et de l’accusé de réception. Si vous effectuez aussi une déclaration numérique, gardez l’e-mail de confirmation ou le numéro de dossier. En cas de discussion, ces éléments montrent ce que vous avez transmis et à quel moment.
Justificatifs à joindre pour renforcer votre dossier
Les justificatifs ne servent pas seulement à montrer que le sinistre existe. Ils aident l’assureur à comprendre son origine, à mesurer l’étendue des dommages et à vérifier si les garanties du contrat s’appliquent. Plus votre dossier est ordonné, plus l’instruction est fluide et plus la demande est facile à traiter.
Les pièces utiles dans la plupart des cas
- Photos ou vidéos des dommages, prises sous plusieurs angles.
- Factures d’achat, tickets de caisse, certificats de garantie ou relevés bancaires.
- Devis de réparation ou de remplacement.
- Témoignages écrits de voisins, passants ou personnes présentes.
- Échanges avec un syndic, un voisin, un garagiste ou un artisan.
- Procès-verbal, récépissé de dépôt de plainte ou constat amiable selon le cas.
Prenez les photos avant de déplacer les meubles, de nettoyer ou de jeter les objets touchés. Notez l’heure, gardez les emballages utiles et conservez les éléments abîmés quand c’est possible. Cette précaution simple évite de perdre des indices matériels qui peuvent expliquer une fuite, un choc ou une effraction.
Les justificatifs selon le type de sinistre
| Sinistre | Documents particulièrement importants |
|---|---|
| Dégât des eaux | Photos, constat amiable dégât des eaux, recherche de fuite, échanges avec voisin ou syndic. |
| Cambriolage ou vol | Récépissé de dépôt de plainte, photos des traces d’effraction, factures des objets volés. |
| Accident automobile | Constat amiable, photos des véhicules, coordonnées des tiers et témoins, rapport éventuel. |
| Incendie | Rapport d’intervention, photos, inventaire des biens touchés, factures et devis. |
| Catastrophe naturelle | Photos, arrêté de catastrophe naturelle, devis, preuves de propriété des biens endommagés. |
Adapter la lettre selon habitation, auto ou cas particulier
Le modèle de lettre reste le même dans son principe, mais certains détails doivent être adaptés à votre situation. Une déclaration trop générale peut ralentir le traitement, car l’assureur devra vous demander des précisions avant d’ouvrir correctement le dossier. Mieux vaut donc aller à l’essentiel, avec les bonnes informations dès le départ.
Pour un sinistre habitation
Précisez si vous êtes locataire, propriétaire occupant, propriétaire non occupant ou copropriétaire. En cas de dégât des eaux, indiquez les pièces touchées, l’origine supposée de la fuite et les personnes concernées : voisin, syndic, bailleur ou occupant d’un autre logement. En cas de cambriolage, mentionnez les accès forcés, les objets volés et le dépôt de plainte.
Si des réparations urgentes sont nécessaires pour éviter l’aggravation des dommages, prévenez l’assureur et conservez les factures. Ne jetez pas les biens détériorés avant l’accord de l’assureur ou le passage éventuel de l’expert, sauf nécessité de sécurité ou d’hygiène. Cette précaution protège votre demande d’indemnisation.
Pour un sinistre auto
Indiquez l’immatriculation, le lieu exact, le sens de circulation, les coordonnées des conducteurs impliqués et l’existence d’un constat amiable. Même si vous pensez être responsable, déclarez le sinistre : l’assureur doit connaître les faits pour évaluer la garantie applicable, la responsabilité civile et les éventuels recours.
En cas de vol de véhicule ou de tentative de vol, le délai de 2 jours ouvrés impose d’agir vite. Joignez le dépôt de plainte et mentionnez les clés, papiers du véhicule et éléments volés ou détériorés. Plus la description est précise, plus le dossier est simple à vérifier.
Pour éviter les erreurs qui bloquent le dossier
Relisez votre lettre avant l’envoi et vérifiez trois points : le numéro de contrat, la date du sinistre et la liste des pièces jointes. N’affirmez pas une cause certaine si elle n’est pas établie ; écrivez plutôt « origine supposée » ou « selon les premiers constats ». Cette prudence protège votre dossier si l’expertise retient une cause différente.
Enfin, ne tardez pas sous prétexte que l’estimation n’est pas définitive. La déclaration sert d’abord à signaler le sinistre dans les délais. Le chiffrage, les devis et l’expertise viendront ensuite compléter votre demande d’indemnisation. En cas de doute, envoyez une première version complète, puis ajoutez les pièces manquantes dès qu’elles sont disponibles.