Compromis de vente : clauses à prévoir, annexes et pièges à éviter
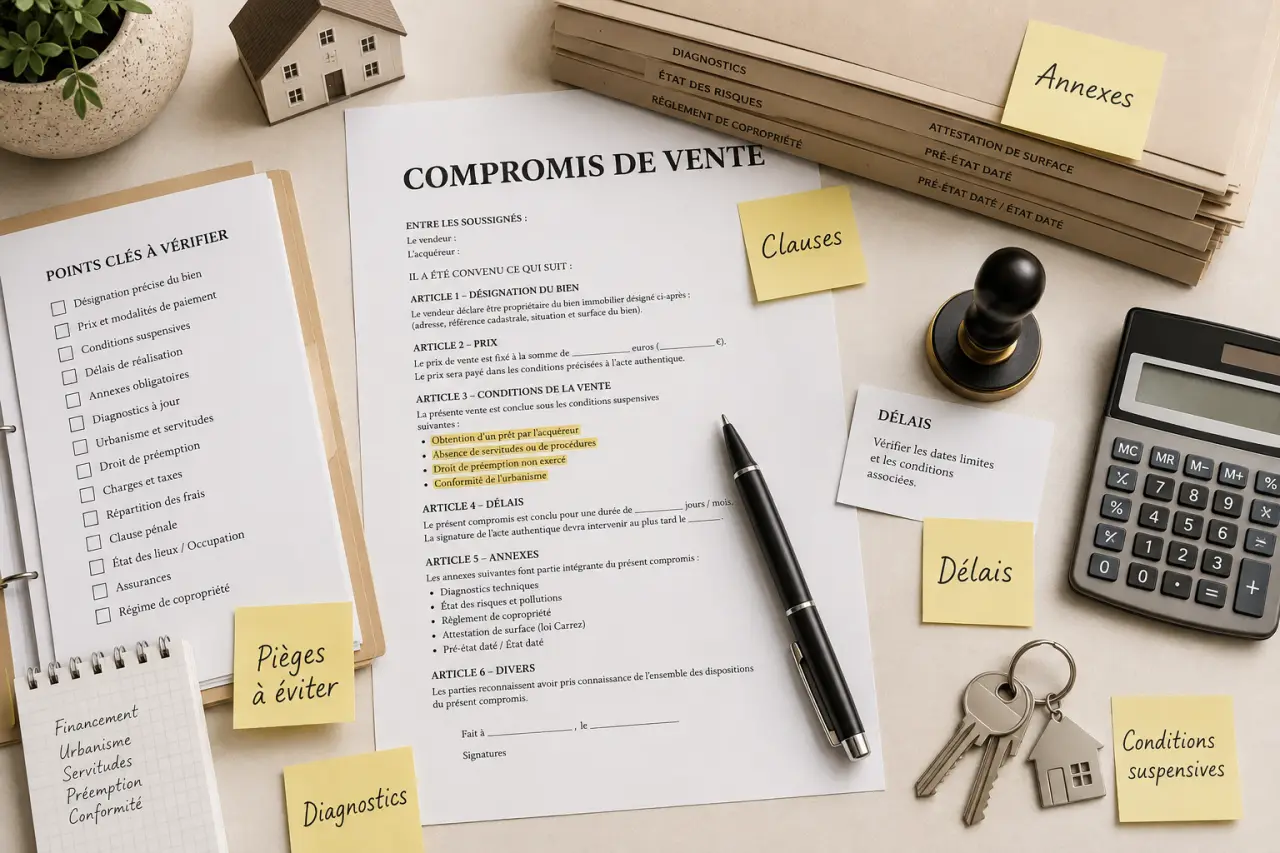
Un compromis de vente n’est pas une simple formalité avant le passage chez le notaire. C’est l’avant-contrat qui fixe l’accord entre le vendeur et l’acquéreur, le prix, les délais, les conditions suspensives et les conséquences si la vente n’aboutit pas. Un modèle permet de ne rien oublier, mais il doit toujours être adapté au bien, au financement et à la situation des parties.
Ce que le compromis engage vraiment
Le compromis de vente est aussi appelé promesse synallagmatique de vente. Cela signifie que les deux parties s’engagent réciproquement : le vendeur promet de vendre le bien et l’acquéreur promet de l’acheter, sous réserve des conditions prévues au contrat.
En pratique, il sert à fixer les éléments essentiels de la transaction avant la signature de l’acte authentique. Il peut être signé chez un notaire, par l’intermédiaire d’un agent immobilier habilité ou sous seing privé. Même lorsqu’il est rédigé entre particuliers, il reste prudent de le faire relire par un notaire, surtout en présence d’un prêt, d’une copropriété, d’une servitude, d’une indivision ou d’un bien occupé.
Compromis ou promesse unilatérale : la différence à connaître
Dans une promesse unilatérale de vente, le vendeur réserve le bien à un acquéreur, qui garde une option d’achat pendant une durée déterminée. Dans un compromis, l’engagement est réciproque dès la signature, sauf rétractation ou non-réalisation d’une condition suspensive.
Autrement dit, le compromis est généralement plus engageant. Il convient lorsque le vendeur et l’acheteur sont déjà d’accord sur les éléments essentiels : bien vendu, prix de vente, financement envisagé, calendrier et conditions de réalisation.
Trame pratique d’un compromis de vente à compléter
Un modèle de compromis de vente doit suivre une logique claire : identifier les parties, décrire le bien, fixer le prix, organiser les conditions suspensives, prévoir les délais et lister les annexes. Voici une trame exploitable pour structurer le document avant validation professionnelle.
Les clauses de base à prévoir
- Identification des parties : nom, prénom, date et lieu de naissance, adresse, situation matrimoniale, régime matrimonial ou forme sociale s’il s’agit d’une SCI.
- Désignation du bien : adresse complète, références cadastrales, surface, lots de copropriété, millièmes, dépendances, stationnement, cave ou jardin.
- Origine de propriété : date et nature de l’acquisition par le vendeur, notaire ayant reçu l’acte, particularités comme succession ou donation.
- Situation juridique : servitudes, hypothèques, occupation du bien, bail en cours, droit de passage, mitoyenneté ou restrictions d’urbanisme connues.
- Prix et modalités de paiement : prix net vendeur, frais, recours ou non à un prêt bancaire, ventilation éventuelle du mobilier.
- Date prévisionnelle de l’acte authentique : souvent fixée autour de 3 mois, selon le financement, la purge du droit de préemption et la disponibilité des pièces.
Exemple de formulation courte
Le vendeur s’engage à vendre à l’acquéreur, qui s’engage à acquérir, le bien désigné ci-dessus au prix principal de [montant] euros, sous réserve de la réalisation des conditions suspensives prévues au présent compromis et de l’absence d’exercice d’un droit de préemption applicable.
Cette formulation ne remplace pas un acte complet, mais elle montre l’esprit du compromis : l’accord est ferme, tout en restant conditionné par des événements précis. La rédaction doit éviter les phrases vagues comme “sous réserve d’accord bancaire” sans indiquer le montant emprunté, la durée, le taux maximal ou le délai laissé à l’acquéreur.
Mentions et annexes qui sécurisent le dossier
Un bon modèle ne se limite pas au corps du contrat. Les annexes sont souvent ce qui révèle les zones de risque : diagnostics, copropriété, urbanisme, servitudes, état d’occupation. Leur absence peut retarder la signature, ouvrir des contestations ou empêcher l’acquéreur de décider en connaissance de cause.
Les documents à réunir avant signature
- Le dossier de diagnostic technique applicable au bien.
- Le titre de propriété du vendeur.
- Les documents de copropriété lorsque le bien est en immeuble collectif : règlement, état descriptif de division, informations financières, procès-verbaux d’assemblée générale des 3 dernières années lorsque requis.
- Les informations d’urbanisme utiles : destination du bien, règles applicables, droit de préemption urbain.
- Les justificatifs relatifs aux servitudes, travaux autorisés, permis ou déclarations préalables.
| Document ou contrôle | Repère de validité courant |
|---|---|
| Termites | 6 mois |
| État des risques | 6 mois |
| Électricité ou gaz | 3 ans |
| Assainissement non collectif | 3 ans |
| Performance énergétique | 10 ans, sauf cas particuliers |
| Plomb | 1 an si présence de plomb, illimité si absence |
Une vente immobilière a aussi ses angles morts. Un compromis peut sembler complet et laisser malgré tout de côté un détail décisif : une cave occupée sans titre, une haie implantée sur la limite séparative, des travaux votés mais non encore appelés, ou un compteur commun non signalé. Avant de signer, il faut donc relire le modèle comme une lecture du bien réel, en vérifiant ce qui est visible lors de la visite, ce qui figure dans les actes et ce qui peut encore produire un coût ou un litige après la vente.
Conditions suspensives, rétractation et dépôt de garantie
Les conditions suspensives sont indispensables pour éviter qu’une partie soit tenue d’exécuter la vente alors qu’un événement essentiel ne se réalise pas. Elles doivent être précises, datées et vérifiables.
Les conditions suspensives les plus fréquentes
- Obtention du prêt : elle protège l’acquéreur qui finance l’achat à crédit. Le compromis doit indiquer le montant emprunté, la durée, le taux maximal accepté et le délai de recherche, souvent autour de 45 jours.
- Absence de préemption : la commune peut disposer d’un droit de préemption urbain. La vente ne peut pas être finalisée tant que ce droit n’est pas purgé.
- Urbanisme ou autorisation administrative : utile si l’achat dépend d’un permis de construire, d’un changement d’usage ou d’une division.
- Situation hypothécaire : le vendeur doit pouvoir transmettre un bien libre des inscriptions qui empêchent la vente.
Si une condition suspensive ne se réalise pas dans les formes prévues, la vente peut être annulée sans pénalité pour la partie protégée. En revanche, une rédaction imprécise peut créer un conflit sur la bonne foi de l’acquéreur ou sur les démarches réellement accomplies.
Délai de rétractation et somme versée
L’acquéreur non professionnel d’un logement bénéficie d’un droit de rétractation de 10 jours. Ce délai court à compter du lendemain de la première présentation de la lettre lui notifiant le compromis ou de sa remise en main propre dans les conditions prévues. Pendant ce délai, il peut renoncer à l’achat sans avoir à justifier sa décision.
Le compromis prévoit souvent un dépôt de garantie, généralement compris entre 5 et 10 % du prix de vente. Si la vente se réalise, cette somme s’impute sur le prix. Si l’acquéreur se rétracte dans le délai légal ou si une condition suspensive échoue, elle doit être restituée selon les modalités prévues. Hors de ces cas, le compromis peut prévoir une clause pénale.
Signature, contrôle final et erreurs à éviter
Une fois le compromis signé, le dossier entre dans une phase de vérification : financement, diagnostics, urbanisme, copropriété, purge du droit de préemption et préparation de l’acte authentique. La vente devient pleinement effective lors de la signature de l’acte définitif devant notaire, avec paiement du prix et remise des clés, sauf accord particulier.
Peut-on rédiger le compromis soi-même ?
Oui, un compromis peut être signé sous seing privé, mais cette solution exige une grande rigueur. Le modèle doit être adapté à la situation réelle : bien en copropriété, vente en indivision, vendeur sous tutelle, succession récente, logement loué, travaux non déclarés ou financement complexe. Dans ces cas, l’intervention du notaire évite des erreurs coûteuses.
Les pièges les plus fréquents sont l’oubli d’une annexe, une condition de prêt trop vague, une date irréaliste pour signer l’acte authentique, une mauvaise description des lots ou l’absence de précision sur l’occupation du bien. Avant toute signature, relisez chaque clause avec une question simple : que se passe-t-il si cet élément ne se réalise pas ? Si la réponse n’est pas écrite clairement, le compromis doit être corrigé.
Un modèle de compromis de vente est donc une base de travail utile, à condition de ne pas le traiter comme un formulaire automatique. Sa vraie valeur tient à sa précision : il doit refléter le bien, le prix, le financement, les délais et les risques concrets de la transaction.