Dossier de surendettement : modèle de lettre et conseils pour une recevabilité immédiate
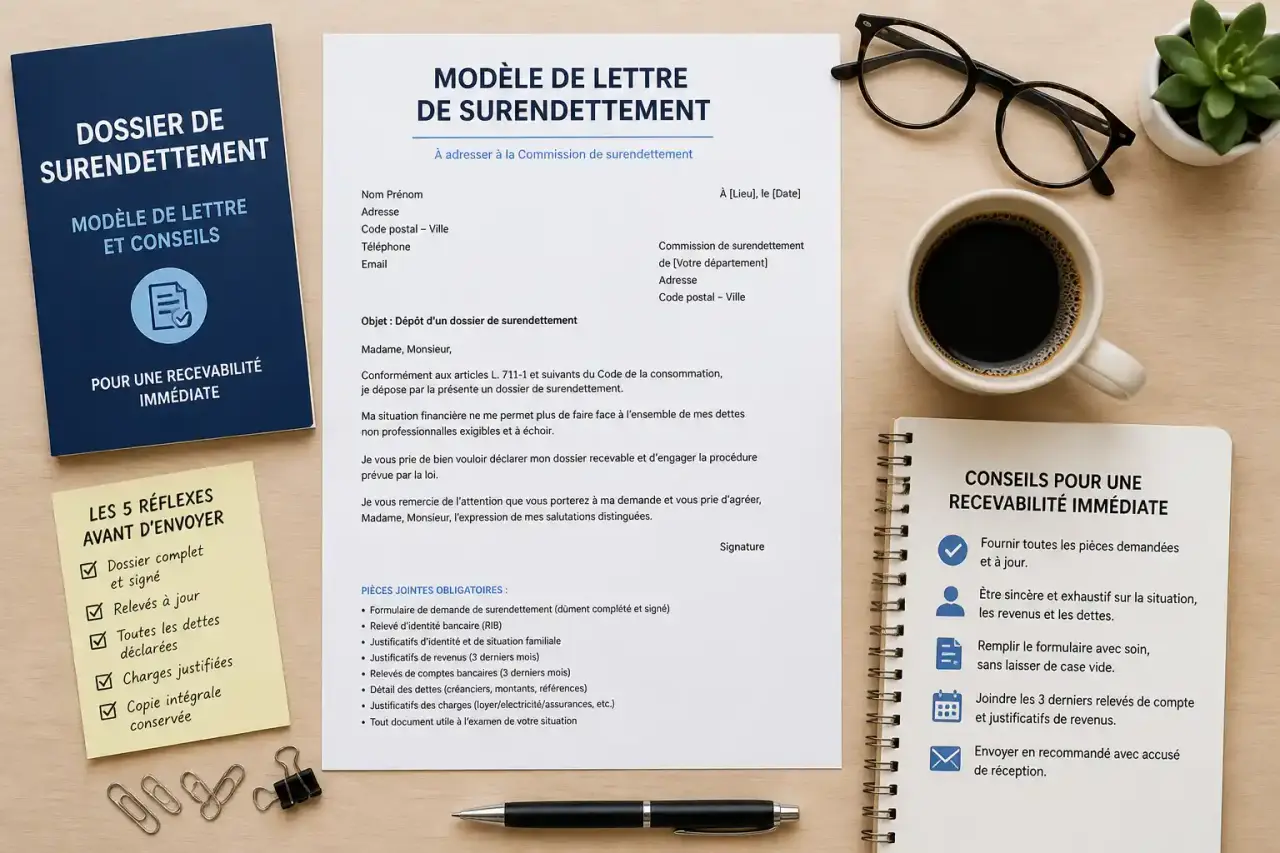
Faire face à une situation de surendettement est une épreuve difficile, mais le cadre légal français offre des solutions protectrices. La rédaction d'une lettre d'accompagnement, jointe au formulaire Cerfa n°13594, est une étape clé pour saisir la commission de surendettement de la Banque de France. Ce courrier permet de détailler votre situation réelle pour obtenir un plan de redressement adapté.
Pourquoi joindre une lettre explicative à votre dossier ?
Le formulaire officiel est la pièce centrale de votre demande, mais la lettre d'accompagnement permet de contextualiser les événements ayant mené à votre situation de surendettement. La commission de la Banque de France évalue votre dossier sur la base de votre bonne foi. En expliquant clairement les causes, comme un divorce, une perte d'emploi, une maladie ou un accident de la vie, vous apportez une dimension humaine à votre dossier.
Prendre le temps de rédiger ce courrier permet de structurer votre récit. Cela transforme une simple liste de dettes en un parcours de vie cohérent, facilitant ainsi l'instruction de votre dossier par les agents de la Banque de France.
Modèle de lettre de surendettement à personnaliser
Voici une trame type à adapter selon votre situation personnelle. Veillez à rester factuel et concis.
[Vos Nom et Prénom][Votre Adresse][Votre Numéro de téléphone]
À l'attention de la Commission de surendettement des particuliersBanque de France[Adresse de la succursale de votre département]
Fait à [Ville], le [Date]
Objet : Dépôt de dossier de surendettement
Madame, Monsieur les membres de la commission,
Par la présente, je sollicite l'ouverture d'une procédure de traitement de ma situation de surendettement. Malgré mes efforts pour honorer mes engagements financiers, ma situation actuelle ne me permet plus de faire face à l'ensemble de mes dettes tout en assurant les besoins essentiels de mon foyer.
Cette situation résulte de [expliquer brièvement les causes : ex. licenciement, séparation, baisse de revenus] survenus en [date]. Vous trouverez ci-joint le formulaire Cerfa n°13594 dûment rempli, accompagné de l'ensemble des pièces justificatives requises, notamment mes relevés bancaires, avis d'imposition et justificatifs de dettes.
Je reste à votre disposition pour tout complément d'information ou pour un entretien si la commission l'estime nécessaire. Je vous remercie par avance de l'attention que vous porterez à ma situation.
Je vous prie d'agréer, Madame, Monsieur les membres de la commission, l'expression de mes salutations distinguées.
[Signature]
Les mentions et pièces indispensables pour éviter le rejet
Pour que votre dossier soit déclaré recevable, la précision est de rigueur. La commission vérifie l'exhaustivité de vos déclarations. Oublier un créancier ou minimiser vos charges peut entraîner une irrecevabilité.
Assurez-vous que votre identité correspond exactement à celle de vos avis d'imposition. Dressez une liste exhaustive des dettes, incluant tous vos crédits (revolving, consommation, immobilier) ainsi que vos dettes fiscales, arriérés de loyer ou factures d'énergie impayées. Fournissez des justificatifs à jour, datant de moins de trois mois pour vos factures et relevés bancaires. Enfin, le formulaire Cerfa n°13594 doit être signé et daté sans ratures.
Procédure d'envoi : la sécurité avant tout
L'envoi de votre dossier doit se faire par lettre recommandée avec accusé de réception (LRAR). Ce document constitue votre preuve juridique en cas de litige ou de poursuites de la part d'un créancier. L'adresse nationale de référence est : Banque de France, Surendettement, TSA 41217, 75035 PARIS CEDEX 01. Il est souvent préférable de déposer votre dossier à la succursale de votre département pour un suivi local plus fluide.
Le dépôt en ligne via l'espace sécurisé de la Banque de France, accessible avec vos identifiants France Connect, est une alternative rapide et dématérialisée qui garantit une traçabilité immédiate.
Que se passe-t-il après le dépôt ?
Une fois votre dossier réceptionné, la procédure suit un calendrier précis. La commission dispose d'un délai d'un mois pour se prononcer sur la recevabilité de votre demande. Dès la recevabilité, les saisies et les procédures d'expulsion sont suspendues, offrant une respiration financière immédiate.
Si le dossier est validé, la commission propose un plan qui peut aller jusqu'à 7 ans. Ce plan peut inclure un rééchelonnement des dettes, une réduction des taux d'intérêt, voire un effacement partiel ou total des dettes dans les situations les plus critiques. La transparence est votre meilleure alliée pour obtenir un plan de sortie durable.