Courrier de clôture d’un PEL : les 6 mentions qui sécurisent le virement
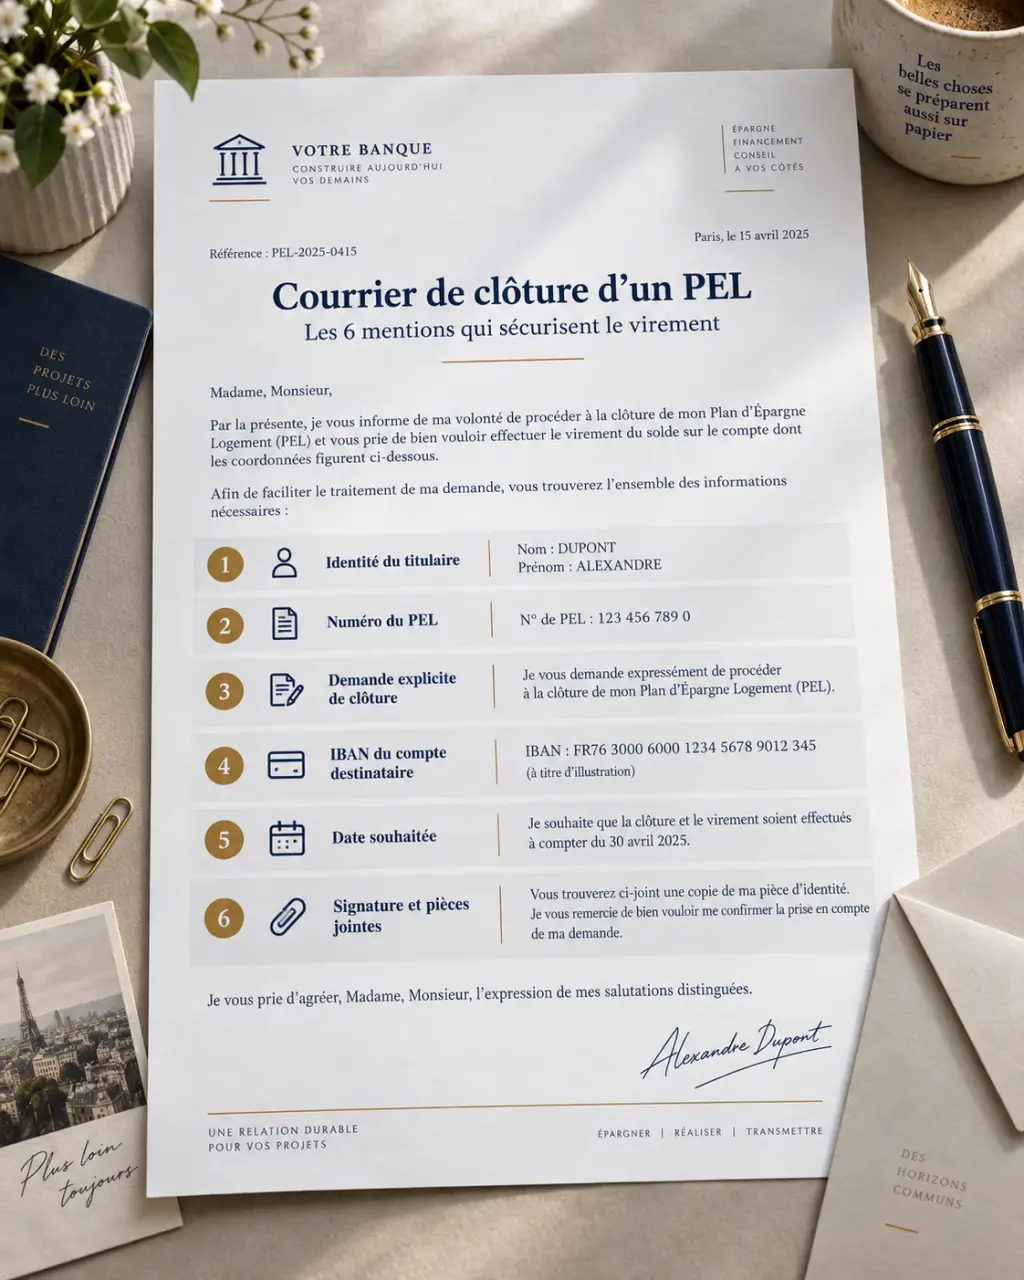
Pour fermer un Plan Épargne Logement, un courrier précis permet à la banque d’identifier le contrat, d’enregistrer votre demande et de virer le capital disponible sur le bon compte. L’essentiel tient à la désignation du PEL, à la demande explicite de clôture et aux coordonnées bancaires du bénéficiaire. Voici un modèle à compléter, puis les vérifications à effectuer avant l’envoi.
Le modèle de courrier à copier pour fermer votre PEL
Adressez la lettre à votre agence ou au service indiqué par votre banque. Si vous connaissez le nom de votre conseiller, vous pouvez le mentionner, mais ce n’est pas obligatoire. Conservez une copie datée du courrier et de toutes les pièces jointes.
Vos nom et prénomVotre adresseVotre téléphone et votre e-mail
Nom de la banqueAdresse de l’agence ou du service destinataire
À [ville], le [date]
Objet : demande de clôture de mon Plan Épargne Logement n° [numéro du PEL]
Madame, Monsieur,
Je vous demande par la présente de procéder à la clôture de mon Plan Épargne Logement référencé sous le numéro [numéro du PEL], ouvert le [date d’ouverture, si vous la connaissez].
Je vous remercie de virer l’intégralité du capital épargné ainsi que les intérêts acquis sur le compte suivant : [nom du titulaire], IBAN [IBAN] et BIC [BIC]. Vous trouverez mon relevé d’identité bancaire en pièce jointe.
Je vous prie de bien vouloir me confirmer la prise en compte de cette demande, ainsi que la date effective de clôture du plan et le montant versé.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
Signature
Les informations à vérifier avant de signer
Un courrier de clôture de PEL peut rester court, à condition de ne laisser aucune ambiguïté. La banque doit pouvoir identifier le produit concerné et savoir où transférer les fonds. Un retrait partiel sur un PEL entraîne en principe sa clôture. Vérifiez donc que vous souhaitez bien récupérer la totalité de l’épargne disponible avant de signer.
- Le numéro du PEL, visible sur vos relevés, dans votre espace client ou sur le contrat d’ouverture ;
- vos coordonnées complètes, identiques à celles enregistrées par la banque ;
- la demande explicite de clôture, et non une simple demande de renseignement ou de retrait ;
- le compte de réception, avec un RIB si le compte est externe ou différent de votre compte habituel ;
- la date et la signature du titulaire ;
- la signature de chaque cotitulaire si le PEL est détenu en compte joint.
Les pièces qui peuvent être demandées
Le RIB est la pièce la plus utile pour sécuriser le virement. Selon les procédures de l’établissement et votre situation, la banque peut aussi demander une photocopie recto-verso d’une pièce d’identité en cours de validité. Un justificatif de domicile de moins de 3 mois peut être nécessaire si votre adresse a changé ou si votre dossier client doit être actualisé.
Indiquer seulement « mon compte courant » peut suffire lorsque celui-ci est ouvert dans la même banque, mais joindre le relevé limite les erreurs de saisie et les confusions entre comptes. Vérifiez surtout que le titulaire du compte bénéficiaire correspond au titulaire du PEL. Un virement vers le compte d’un tiers nécessite généralement des explications ou des justificatifs supplémentaires. En cas de doute, consultez la messagerie sécurisée de votre banque ou contactez l’agence avant l’envoi.
Choisir le bon mode d’envoi et conserver une preuve
Le contenu de la lettre reste sensiblement le même dans une banque traditionnelle ou une banque en ligne. Ce qui varie, c’est l’adresse du service compétent, l’acceptation éventuelle d’une demande depuis l’espace client et la liste des documents exigés. Les conditions de votre établissement restent prioritaires.
| Mode de transmission | Atout principal | Précaution utile |
|---|---|---|
| Dépôt en agence | Échange direct avec un conseiller ou un guichetier | Demandez un tampon daté ou un récépissé sur votre copie. |
| Lettre recommandée avec accusé de réception | Preuve de la date de réception par la banque | Conservez le reçu d’envoi, la copie du courrier et l’accusé. |
| Espace client ou messagerie sécurisée | Rapidité si la procédure est proposée | Téléchargez l’accusé de dépôt et gardez une capture de la demande. |
Le recommandé avec accusé de réception est le choix le plus protecteur lorsqu’un délai compte ou lorsque vous souhaitez une traçabilité complète. Le dépôt en agence convient aussi, à condition d’obtenir une preuve datée de la remise du courrier. Pour une banque en ligne, vérifiez si la clôture peut être demandée depuis l’espace client ou si un formulaire spécifique est imposé.
Un rendez-vous avec un conseiller peut être utile si vous hésitez sur les conséquences de la fermeture ou si vous envisagez d’affecter les fonds à un projet immobilier. N’envoyez jamais l’original de votre pièce d’identité ni votre carte bancaire. Une copie suffit lorsque la banque la demande.
Mesurer les conséquences avant de demander la clôture
La fermeture est possible à tout moment, mais l’ancienneté du PEL conditionne la rémunération conservée et les éventuels droits associés. Les règles peuvent varier selon la date d’ouverture du plan. Relisez votre contrat et demandez un décompte à la banque avant de signer si vous approchez d’un seuil ou si vous comptez utiliser vos droits à prêt.
| Ancienneté du PEL | Effet à anticiper |
|---|---|
| Avant 2 ans | Les intérêts peuvent être recalculés au taux du CEL. La sortie anticipée est donc particulièrement pénalisante. |
| De 2 à 3 ans | La rémunération du plan est mieux préservée, mais les droits à prêt et la prime d’État peuvent être perdus selon les caractéristiques du PEL. |
| De 3 à 4 ans | Les droits à prêt peuvent être réduits. Pour certains plans, une réduction de 50 % de la prime d’État est mentionnée. |
| De 4 à 10 ans | Les avantages liés à la durée minimale sont en principe acquis. Les versements restent possibles pendant cette période pour certains PEL. |
| Après 10 ans | Les versements ne sont plus possibles sur certains plans, qui peuvent toutefois rester ouverts pendant 5 ans supplémentaires. |
Les PEL ouverts à partir du 1er mars 2011 ont une durée maximale de 15 ans. À l’échéance, une transformation automatique peut intervenir selon le plan concerné. Les PEL plus anciens ne relèvent pas nécessairement du même calendrier.
La fiscalité des intérêts dépend également de la date d’ouverture et de votre situation. Si le montant net reçu est déterminant, demandez à la banque une estimation du capital, des intérêts et des prélèvements avant de confirmer la clôture. Cette vérification permet de comparer le montant réellement versé avec le solde affiché sur votre relevé.
Après l’envoi : suivre la clôture et recevoir les fonds
Une fois la demande acceptée, la banque clôture le plan, calcule les intérêts dus et effectue le virement vers le compte désigné. Le délai indicatif se situe entre 3 et 15 jours ouvrés, mais il peut augmenter si un document manque, si le RIB est externe ou si une vérification d’identité est nécessaire.
La date de réception du courrier ne correspond pas toujours à la date de clôture. C’est pourquoi il est utile de conserver la preuve de remise, puis de vérifier le relevé du PEL et celui du compte bénéficiaire. Le virement doit correspondre au montant confirmé par la banque, après prise en compte des intérêts et des éventuels prélèvements.
Relancer sans perdre de temps
Sans nouvelle après la réception du courrier, contactez d’abord votre agence ou le service client. Rappelez le numéro du PEL, la date d’envoi ou de dépôt et la référence de l’accusé de réception. Demandez une confirmation écrite de la clôture, du montant versé et de la date prévue pour le virement.
En cas de compte joint, assurez-vous que toutes les signatures ont bien été recueillies. Une signature manquante suffit souvent à suspendre le traitement. Si la banque réclame une pièce complémentaire, transmettez-la par le canal demandé et conservez une nouvelle preuve d’envoi.
Avant de valider la fermeture, comparez l’intérêt de récupérer immédiatement les fonds avec celui de conserver un taux garanti ou des droits à financement immobilier. Un conseiller peut vous remettre un état des droits et vous aider à choisir le compte ou la solution d’épargne qui recevra le capital.