Peut-on racheter une assurance décès ? Clause de rachat, capital réduit et pièces à joindre
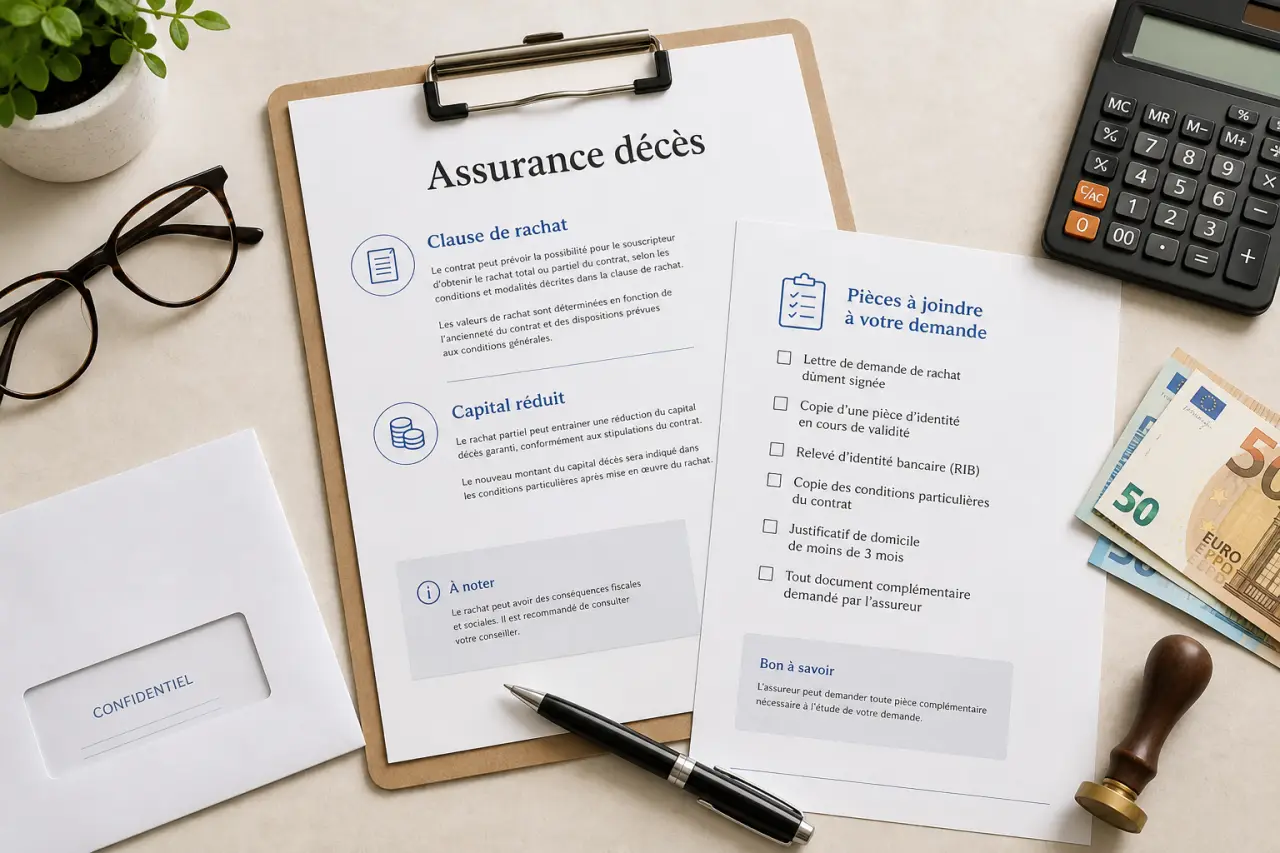
Le rachat d’une assurance décès n’est possible que si le contrat le prévoit. Avant d’écrire, vérifiez la clause de rachat, la nature du contrat et l’effet de votre demande sur le capital garanti des bénéficiaires. Une lettre claire facilite l’instruction, mais elle ne remplace jamais les conditions particulières.
Vérifier si votre assurance décès peut vraiment être rachetée
Le premier point à vérifier est simple : un contrat de prévoyance ne fonctionne pas comme une épargne classique. L’assurance décès sert à verser un capital aux bénéficiaires désignés si l’assuré décède pendant la période couverte. Selon la formule choisie, les cotisations financent seulement cette garantie et ne donnent pas droit à une somme récupérable.
Les contrats rachetables et les contrats à fonds perdus
Les assurances décès temporaires sont souvent dites à fonds perdus : si le décès ne survient pas pendant la durée prévue, les cotisations restent acquises à l’assureur et aucun rachat n’est possible. À l’inverse, certaines assurances décès vie entière ou certains contrats mixtes peuvent prévoir une valeur de rachat. Cette valeur correspond au montant que l’assureur peut restituer si vous mettez fin au contrat ou si vous en demandez un retrait partiel.
Le document à relire en priorité est la notice ou les conditions particulières. Cherchez les expressions clause de rachat, valeur de rachat, rachat partiel, rachat total ou capital réduit. Si aucune de ces notions n’apparaît, mieux vaut interroger l’assureur par écrit avant d’envoyer une demande ferme. Ce réflexe évite une démarche inadaptée et vous permet de savoir si le contrat peut être interrompu, transformé ou simplement maintenu.
Les 3 familles de contrats à ne pas confondre
La confusion vient souvent du fait que plusieurs produits parlent de décès, de capital et de bénéficiaires. Pourtant, leurs logiques sont différentes.
| Type de contrat | Objectif principal | Rachat possible ? |
|---|---|---|
| Assurance décès temporaire | Protéger les proches pendant une durée donnée | Souvent non, contrat fréquemment à fonds perdus |
| Assurance décès vie entière | Garantir un capital au décès, sans limite de durée selon le contrat | Possible si une clause de rachat est prévue |
| Assurance vie | Constituer et transmettre une épargne | Oui, selon les règles de rachat du contrat |
L’assurance obsèques répond encore à une autre logique : financer ou organiser les funérailles. Elle peut être rachetable dans certains cas, mais les modalités dépendent elles aussi du contrat signé. Avant toute demande, il faut donc identifier le produit exact, car le mot décès ne suffit pas à conclure que le rachat est autorisé.
Choisir entre rachat partiel et rachat total avant d’écrire
La lettre de rachat assurance décès doit préciser clairement ce que vous demandez. Un rachat partiel et un rachat total n’ont ni la même portée ni les mêmes conséquences pour vos proches. Dans le courrier, il faut donc éviter toute formule vague et indiquer l’option choisie sans ambiguïté.
Le rachat partiel : récupérer une somme en conservant une protection réduite
Le rachat partiel permet de récupérer une partie de la valeur disponible sans fermer totalement le contrat. En contrepartie, le capital garanti peut être réduit. Vos bénéficiaires restent désignés, mais le montant qui leur serait versé en cas de décès diminue généralement. Le contrat continue donc à produire un effet, mais avec une protection plus faible.
Cette option peut être utile si vous avez besoin de liquidités sans supprimer toute couverture. Elle suppose toutefois de vérifier le seuil minimum de rachat, le capital restant garanti et les frais éventuellement prélevés. Dans votre courrier, indiquez le montant souhaité ou le pourcentage demandé, puis demandez à l’assureur de confirmer le capital restant après opération. Cette précision évite une mauvaise surprise au moment de l’exécution.
Le rachat total : récupérer la valeur et mettre fin au contrat
Le rachat total entraîne la clôture du contrat. Vous récupérez la valeur de rachat prévue, diminuée le cas échéant des frais, mais la garantie décès disparaît. Les bénéficiaires ne pourront donc plus prétendre au capital initial si le décès survient après la résiliation.
La valeur de rachat est généralement inférieure au cumul des cotisations versées. Elle dépend notamment du type de contrat, de l’âge de l’assuré, du capital garanti, de la durée écoulée et du nombre de cotisations déjà payées. C’est un point essentiel : le rachat n’est pas un remboursement automatique des primes. Il sert à récupérer une somme disponible dans le cadre du contrat, pas à retrouver l’intégralité des versements effectués.
Mesurer les frais, la fiscalité et l’impact sur les bénéficiaires
Une demande de rachat est simple sur le papier, mais ses effets financiers peuvent être sensibles. Avant d’envoyer la lettre, demandez un relevé de situation actualisé ou une estimation écrite de la valeur de rachat nette. Vous verrez plus clairement le montant versé, les retenues éventuelles et la part qui restera réellement disponible.
Frais de sortie et valeur réellement versée
Certains contrats prévoient des frais de sortie, parfois dégressifs. Les conditions peuvent par exemple mentionner des frais jusqu’à 5 % pendant les 10 premières années. Ce pourcentage, lorsqu’il existe, vient diminuer le montant effectivement versé. Il faut donc raisonner en valeur nette, et non seulement en valeur théorique affichée sur un tableau contractuel.
En pratique, un rachat retire une partie de la valeur disponible et réduit la protection associée. La bonne question est donc la suivante : avez-vous besoin d’une somme ponctuelle, ou souhaitez-vous fermer définitivement le contrat ? Cette distinction permet de choisir entre un rachat partiel et un rachat total sans fragiliser inutilement la couverture prévue pour les proches.
Fiscalité et acceptation du bénéficiaire
Lorsque le contrat comporte une composante d’épargne, la fiscalité applicable peut se rapprocher de celle de l’assurance vie. Le traitement dépend toutefois de la nature exacte du contrat et de sa date d’ouverture. L’assureur doit vous indiquer les éléments imposables, les prélèvements éventuels et les informations utiles pour votre déclaration.
Autre point souvent oublié : si un bénéficiaire a accepté le bénéfice du contrat dans les formes prévues, son accord écrit peut être nécessaire pour procéder au rachat. Cette acceptation limite la liberté du souscripteur, car le capital n’est plus seulement une promesse révocable. Il devient un droit protégé au profit du bénéficiaire acceptant. Avant d’écrire, il faut donc vérifier si cette situation existe dans le dossier.
Préparer les pièces à joindre à la demande
Un dossier incomplet est la première cause de délai. Même si chaque assureur peut demander ses propres justificatifs, certaines pièces reviennent presque toujours. Le plus simple est de réunir dès le départ la pièce d’identité, le RIB et les références du contrat, puis de vérifier si un document complémentaire est nécessaire.
- Une lettre de demande datée et signée par le souscripteur.
- Une copie d’une pièce d’identité en cours de validité.
- Le numéro du contrat d’assurance décès.
- Un relevé d’identité bancaire au nom du souscripteur.
- Le dernier relevé de situation, si vous l’avez.
- Les conditions particulières ou une copie du certificat d’adhésion, si demandé.
- L’accord écrit du bénéficiaire en cas d’acceptation du bénéfice.
Si la demande est faite par un représentant légal, un mandataire ou un proche aidant, il faut ajouter le justificatif du pouvoir d’agir : mandat, mesure de protection, habilitation familiale ou document équivalent. Pour les échanges portant sur des informations médicales, certains assureurs peuvent demander un envoi en pli confidentiel, notamment lorsque des garanties annexes sont concernées. Cette précaution protège la confidentialité du dossier et évite un retour du courrier pour pièce manquante.
Conservez toujours une copie complète du courrier et des pièces. Un envoi en lettre recommandée avec accusé de réception reste préférable, car il fixe une date certaine. Certains assureurs proposent aussi un espace client ou une adresse dédiée, dans ce cas, gardez l’accusé de dépôt ou la confirmation électronique. Cette preuve d’envoi peut être utile si le traitement prend plus de temps que prévu.
Modèle de lettre de rachat assurance décès à personnaliser
Le courrier doit être direct, précis et sans ambiguïté. Adaptez le modèle selon que vous demandez un rachat partiel ou total. Le point le plus important est d’indiquer dès la première ligne la nature de la demande et le numéro du contrat concerné.
Nom Prénom
Adresse
Code postal Ville
Téléphone
Adresse e-mail
Nom de l’assureur
Service gestion des contrats
Adresse
Code postal Ville
À Ville, le Date
Objet : demande de rachat de mon contrat d’assurance décès n° [numéro du contrat]
Madame, Monsieur,
Je suis titulaire du contrat d’assurance décès référencé ci-dessus, souscrit le [date de souscription]. Après vérification des conditions de mon contrat, je souhaite procéder au rachat de celui-ci.
Selon ma situation, je vous remercie de bien vouloir traiter ma demande comme suit : rachat total du contrat avec clôture de la garantie, ou rachat partiel d’un montant de [montant en euros] / à hauteur de [pourcentage].
Je vous remercie de m’indiquer, avant exécution si nécessaire, la valeur de rachat nette, les frais éventuellement appliqués, les conséquences sur le capital garanti ainsi que les informations fiscales liées à cette opération.
Vous trouverez ci-joint les pièces nécessaires à l’instruction de ma demande : copie de ma pièce d’identité, RIB, copie du contrat ou relevé de situation, ainsi que tout autre justificatif utile.
Je vous prie de procéder au versement de la somme due sur le compte correspondant au RIB joint, ou de me contacter si un élément complémentaire est nécessaire. Certains assureurs annoncent un traitement sous 15 jours après réception d’un dossier complet ; je vous remercie de me confirmer votre délai de gestion.
Je vous prie d’agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
Signature
Avant l’envoi, relisez une dernière fois trois points : le type de rachat demandé, le numéro de contrat et les coordonnées bancaires. Si vous hésitez entre rachat partiel et total, demandez d’abord une simulation écrite. Cette étape évite de supprimer une garantie utile alors qu’un capital réduit aurait suffi à répondre à votre besoin immédiat.