Fermez votre compte bancaire avec une lettre claire, sans oublier le solde final
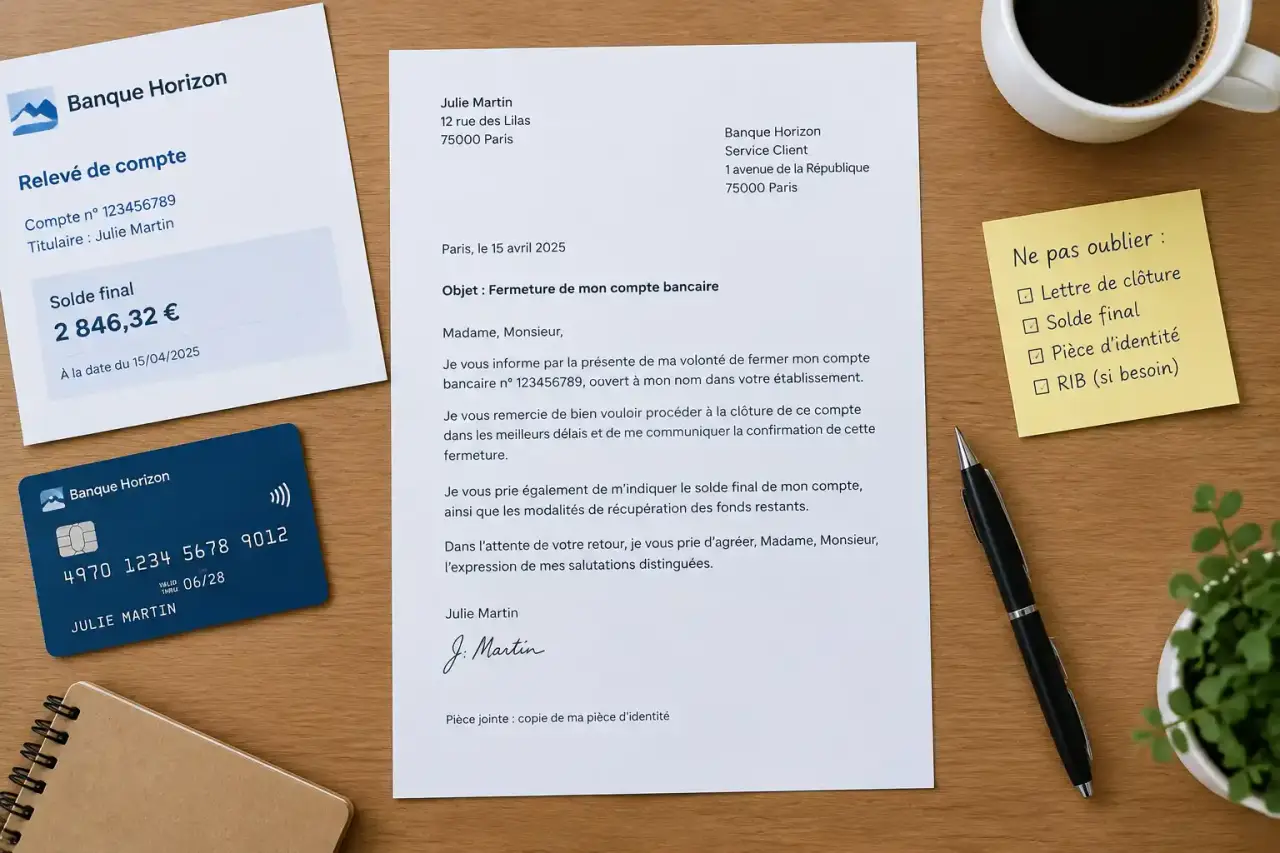
Fermer un compte bancaire ne consiste pas seulement à demander sa clôture. Il faut aussi arrêter les moyens de paiement, laisser passer les dernières opérations et préciser le mode de restitution du solde. Le modèle ci-dessous vous aide à formaliser une demande complète auprès de votre banque, avec la résiliation de la carte associée et le transfert éventuel des fonds restants.
Un modèle de lettre prêt à personnaliser
Les termes résiliation, fermeture et clôture renvoient ici au même objectif : mettre fin au fonctionnement d’un compte bancaire. Votre courrier doit identifier clairement le titulaire et le compte concerné. Il doit aussi indiquer ce que vous demandez à la banque pour les moyens de paiement et le solde final.
[Vos nom et prénom][Votre adresse][Code postal] [Ville][Téléphone][E-mail]
[Nom de la banque ou de l’agence][Service ou nom du destinataire][Adresse][Code postal] [Ville]
À [Ville], le [Date]
Objet : demande de clôture du compte bancaire n° [numéro du compte]
Madame, Monsieur,
Je vous demande par la présente de procéder à la clôture définitive de mon compte bancaire n° [numéro du compte], ouvert à mon nom dans votre établissement. Je souhaite que cette clôture intervienne à compter du [date souhaitée, si nécessaire].
Je vous remercie de résilier les moyens de paiement associés à ce compte, notamment ma carte bancaire [si applicable]. Je m’engage à restituer ou à détruire, selon vos instructions, les moyens de paiement encore en ma possession, notamment les formules de chèques non utilisées.
Après comptabilisation de l’ensemble des opérations en cours, je vous prie de virer le solde définitif créditeur vers le compte dont le RIB est joint à ce courrier / de m’adresser ce solde par chèque à l’adresse indiquée ci-dessus.
Je vous remercie également de me transmettre une confirmation écrite de la clôture ainsi qu’un relevé de compte détaillé faisant apparaître les dernières opérations.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Les informations à adapter avant l’envoi
Identifier précisément le compte et son titulaire
Reprenez vos coordonnées telles qu’elles figurent dans votre dossier bancaire et indiquez le numéro exact du compte à fermer. Si vous détenez plusieurs comptes dans la même banque, cette précision évite toute confusion. Adressez le courrier à votre agence ou au service compétent indiqué par votre établissement.
Datez et signez la lettre. Une demande non signée peut retarder son traitement. Vérifiez également l’adresse du destinataire avant l’envoi, surtout si votre agence habituelle n’est pas le service chargé des clôtures.
Choisir le mode de restitution du solde
Le virement vers un autre compte est généralement la solution la plus simple. Joignez alors un RIB lisible du compte destinataire et vérifiez que son titulaire correspond bien à la personne qui demande la clôture.
Si vous préférez recevoir un chèque, indiquez l’adresse postale à utiliser. Ne demandez pas le transfert d’un montant précis : le solde définitif ne sera connu qu’après le passage des dernières écritures. La banque doit d’abord intégrer les opérations encore en attente avant de calculer la somme à restituer.
Prévoir une pièce d’identité si la banque la réclame
Une pièce d’identité peut être utile lorsque la banque doit vérifier l’identité du demandeur ou lorsque le dossier n’est pas traité par votre agence habituelle. Consultez les modalités prévues par votre établissement avant l’envoi et joignez ce document uniquement si la banque le demande ou si sa procédure le prévoit.
Pour une demande au nom d’une société, le courrier doit être signé par la personne habilitée. Il doit comporter la dénomination de la société, son adresse, les références du compte professionnel et la qualité du signataire. Des justificatifs de pouvoir peuvent aussi être demandés.
Avant la clôture : sécuriser les opérations invisibles
Le principal risque ne vient pas de la rédaction de la lettre, mais d’une opération enregistrée après son envoi : prélèvement annuel, chèque remis tardivement, remboursement, paiement par carte différé ou virement programmé. Parcourez vos relevés récents et vos e-relevés pour repérer les mouvements qui ne sont pas encore débités ou crédités.
| À contrôler | Action recommandée |
|---|---|
| Prélèvements récurrents | Transmettez vos nouvelles coordonnées bancaires aux organismes concernés avant la clôture. |
| Chèques émis | Attendez leur encaissement ou maintenez une provision suffisante jusqu’à leur passage. |
| Carte bancaire | Vérifiez les paiements différés, les réservations et les remboursements attendus, puis demandez sa résiliation dans le courrier. |
| Virements programmés | Annulez-les ou recréez-les sur le nouveau compte selon votre besoin. |
| Solde débiteur | Régularisez-le avant la fermeture : le découvert restant doit être apuré. |
Un compte peut sembler inutilisé alors qu’un débit différé, une caution ou un remboursement est encore en attente. Cette vérification concerne aussi les chèques remis mais pas encore encaissés et les prélèvements prévus à une date ultérieure.
Conservez donc une marge de sécurité sur le compte et contrôlez le relevé final. Le vider au centime près trop tôt peut compliquer le règlement d’une opération encore en circulation. Une fois les derniers mouvements comptabilisés, vérifiez que le solde transféré correspond bien au montant indiqué par la banque.
Envoyer, suivre et conserver les preuves
La lettre recommandée avec accusé de réception est particulièrement utile. Elle apporte une preuve de l’envoi et de la réception de votre demande. Elle ne remplace pas les vérifications préalables, mais elle établit une trace datée si vous devez relancer la banque.
Conservez une copie intégrale du courrier, le récépissé de dépôt, l’accusé de réception et le RIB transmis. Ces documents permettent de reconstituer votre démarche si la banque vous demande une précision ou si la clôture tarde à être confirmée.
Demander une confirmation écrite
L’envoi de la lettre ne suffit pas à prouver que le compte est effectivement fermé. La banque doit traiter la demande et attendre, si nécessaire, la comptabilisation des opérations encore en circulation. Demandez une confirmation de clôture ainsi qu’un relevé final.
Ces documents vous permettent de vérifier le solde transféré, l’absence de mouvement résiduel et la résiliation des services associés. Ils servent aussi à distinguer une demande reçue par la banque d’une clôture réellement effectuée.
Ne détruisez pas vos justificatifs trop vite
Archivez les relevés de compte, la confirmation de clôture et la preuve du transfert du solde. Ces documents peuvent être utiles pour retrouver un paiement, répondre à une contestation ou justifier les coordonnées d’un ancien compte.
Si la banque ne répond pas ou si la clôture n’est pas réalisée alors que votre dossier est complet, relancez-la par écrit. Joignez la copie de votre premier courrier et sa preuve de réception afin de rappeler précisément la date et le contenu de votre demande.
Adapter la demande à votre situation bancaire
Le modèle convient à un compte individuel, mais certaines situations exigent une attention supplémentaire. Pour un compte joint, la demande doit respecter les règles de fonctionnement prévues avec la banque et l’accord des titulaires peut être nécessaire. Ne confondez pas la clôture du compte avec le retrait d’un seul cotitulaire : ces démarches sont différentes.
Pour un compte professionnel, indiquez la dénomination de la société, son adresse, le numéro du compte et la qualité du signataire. Pensez aux cartes professionnelles, aux prélèvements des fournisseurs, aux encaissements des clients et aux éventuels terminaux ou services rattachés au compte.
Si un crédit, une épargne ou un autre produit est associé à la relation bancaire, vérifiez ses conditions propres. La fermeture du compte de dépôt n’entraîne pas nécessairement la résiliation automatique de tous les contrats. Chaque produit peut donc nécessiter une démarche distincte.
Enfin, si vous changez de banque, ouvrez et testez le nouveau compte avant de lancer la clôture. Vous pourrez y recevoir votre salaire ou vos revenus, déplacer vos prélèvements essentiels et fournir le RIB nécessaire au virement du solde définitif. Cette organisation limite le risque de rupture dans vos paiements pendant la fermeture de l’ancien compte.