Résilier un contrat professionnel : le préavis de deux mois ne suffit pas toujours
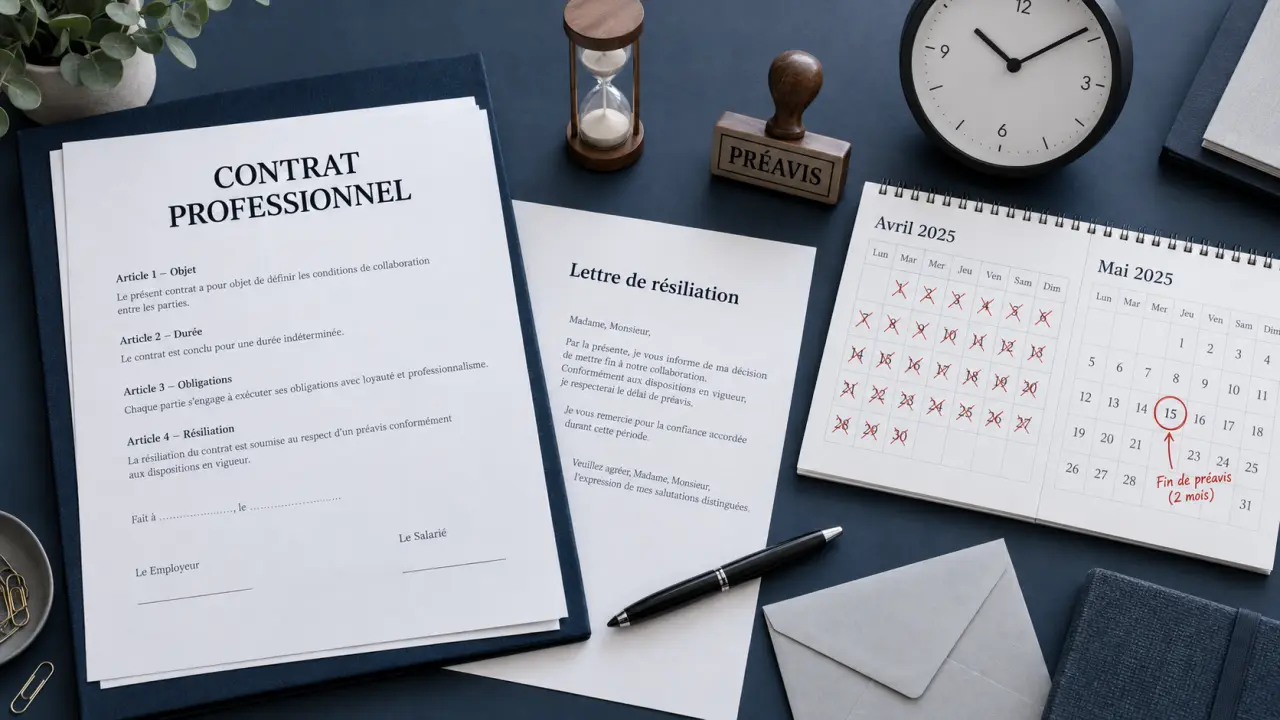
La résiliation d’un contrat professionnel dépend de sa nature, de son échéance et de ses conditions générales. Pour une assurance professionnelle, la règle la plus fréquente prévoit une demande à l’échéance, avec un préavis de deux mois. Une cessation d’activité, une vente, une hausse de cotisation ou une modification des garanties peuvent toutefois ouvrir d’autres possibilités. Pour éviter une reconduction ou une interruption de couverture, vérifiez la date limite, utilisez le bon canal et conservez la preuve de votre démarche.
Commencez par identifier le contrat, son échéance et son signataire
Un contrat professionnel peut couvrir une responsabilité civile professionnelle, une garantie décennale, une perte d’exploitation ou une protection juridique. Il peut aussi concerner un logiciel, une maintenance, une location de matériel ou un service de téléphonie. Les règles de résiliation varient selon le contrat. Elles figurent généralement dans les conditions générales, les conditions particulières et l’échéancier.
Vérifiez vos connaissances sur la résiliation d’un contrat professionnel
Avant d’envoyer votre demande, vérifiez la date d’échéance ou la date anniversaire, le préavis prévu et la personne habilitée à engager l’entreprise. Pour une société, la demande doit en principe être adressée par le représentant légal ou par une personne disposant d’une délégation. Indiquez la référence exacte du contrat et utilisez les coordonnées à jour du destinataire. Ces précautions limitent les risques de rejet ou de retard.
Ne confondez pas date d’envoi, réception et prise d’effet
La date limite se calcule généralement en remontant le préavis depuis l’échéance. Si le contrat impose deux mois de préavis, attendre les derniers jours reste risqué. Une notification reçue après la date prévue peut entraîner une reconduction tacite pour une nouvelle période d’un an. La date de prise d’effet de la résiliation n’est pas forcément celle de l’envoi du courrier. Elle dépend du motif invoqué, des clauses contractuelles et de la réception de la notification.
Choisissez le bon motif de résiliation et le bon délai
La résiliation à l’échéance est la démarche la plus simple lorsque vous souhaitez comparer les prix ou adapter vos garanties sans événement particulier. Une résiliation anticipée nécessite en revanche un motif prévu par le contrat ou par les règles applicables à l’assurance. Le tableau ci-dessous permet de repérer les principaux cas et les documents à réunir.
| Situation | Délai à surveiller | Documents utiles | Point de vigilance |
|---|---|---|---|
| Résiliation à l’échéance | Préavis souvent fixé à deux mois | Référence du contrat et échéancier | Éviter la tacite reconduction |
| Cessation, vente ou retraite | Souvent dans les trois mois suivant le changement affectant le risque | Justificatif de cessation, cession ou retraite | Vérifier les garanties à maintenir après l’arrêt |
| Modification de prime ou de garanties | Délai prévu au contrat, un mois est parfois mentionné après l’information | Avenant ou courrier de l’assureur | Comparer les franchises et les plafonds |
| Contrat souscrit en ligne | Selon les modalités proposées | Récapitulatif de la demande | Conserver la confirmation sur support durable |
Les changements qui modifient directement le risque
Une cessation d’activité, une vente de l’entreprise, un départ à la retraite, une procédure de redressement ou une liquidation peuvent modifier ou supprimer le risque assuré. Ces événements peuvent justifier une résiliation hors échéance. Pour certains changements affectant directement le risque, le délai de notification est généralement indiqué à trois mois. Joignez un justificatif lisible et daté, comme un extrait ou un acte de cession, un document attestant la cessation, une décision de procédure collective ou une pièce équivalente.
Une évolution de l’activité mérite aussi une vérification. L’ouverture d’un atelier, l’embauche de nouveaux salariés, le changement de métier ou le transfert des locaux peuvent nécessiter une adaptation du contrat plutôt qu’une rupture immédiate. Si l’incidence sur le risque n’est pas évidente, demandez une position écrite à l’assureur avant de résilier.
Envoyez une demande incontestable, par courrier ou en ligne
La lettre recommandée avec accusé de réception reste le moyen le plus sécurisant pour dater votre notification et prouver sa réception. Certains contrats acceptent également l’e-mail ou un espace client. Dans ce cas, utilisez un support durable, téléchargez le récapitulatif et archivez la confirmation. Le canal autorisé figure dans les conditions du contrat.
Les mentions à intégrer dans votre lettre
Votre demande doit être claire et ne nécessite pas de formule juridique complexe. Indiquez l’identité de l’entreprise, vos coordonnées, le numéro du contrat, la date d’échéance, le motif de résiliation et la date de fin souhaitée. Ajoutez les justificatifs lorsque vous invoquez un changement de situation. Demandez explicitement une confirmation écrite de la réception, de la date d’effet et, le cas échéant, du remboursement de la cotisation au prorata de la période non couverte.
- Relisez la clause relative au préavis, aux frais et aux éventuelles indemnités.
- Adressez la notification au destinataire désigné dans les conditions générales.
- Conservez une copie de la lettre, des pièces jointes et de l’accusé de réception.
- Ne considérez pas le contrat comme terminé avant d’avoir reçu une confirmation.
La résiliation en ligne en quatre étapes
Lorsqu’un professionnel permet la souscription d’un contrat en ligne, la DGCCRF rappelle que la résiliation doit pouvoir être réalisée en ligne. Le parcours doit permettre d’identifier le client et le contrat concerné, d’accéder directement à la fonction de résiliation, de vérifier un récapitulatif avant la notification, puis de recevoir une confirmation de réception et de la date de fin. Cette confirmation peut être transmise par e-mail ou sur un autre support durable.
La DGCCRF indique des amendes pouvant aller jusqu’à 15 000 euros pour une personne physique et 75 000 euros pour une personne morale en cas de manquement aux obligations concernées. Ces règles s’appliquent aux professionnels concernés par la souscription en ligne. Vérifiez donc que le parcours proposé permet bien d’identifier le contrat et d’obtenir une preuve de la demande.
Anticipez les réactions de l’assureur et évitez une rupture de couverture
L’assureur peut lui aussi résilier dans certaines situations, notamment en cas de non-paiement des cotisations, de déclaration frauduleuse, d’aggravation du risque ou après des sinistres, selon les clauses du contrat. Si vous recevez un avis de résiliation, examinez immédiatement le motif, le délai annoncé et les voies de contestation prévues. Une demande d’explication écrite permet de vérifier si la décision respecte les dispositions contractuelles.
Pour les assurances obligatoires ou indispensables à l’exercice de votre métier, n’envoyez pas votre résiliation sans organiser le relais. La responsabilité civile professionnelle, la garantie décennale ou une garantie liée à une activité réglementée ne se remplacent pas au dernier moment. Comparez la cotisation, mais aussi les exclusions, les franchises, les plafonds d’indemnisation, la territorialité et les délais de garantie.
Pensez aux contrats comme à une chaîne de protection
Une assurance professionnelle fonctionne rarement seule. Elle s’articule avec vos obligations envers les clients, vos locaux, vos sous-traitants, votre matériel et votre trésorerie. Rompre un contrat sans vérifier les autres peut laisser un sinistre sans réponse, notamment pendant une transition entre deux assureurs.
Établissez une matrice simple. Pour chaque risque réel de l’activité, notez le contrat qui le couvre, sa date de fin et son éventuel remplaçant. Cette vérification permet aussi de repérer les doublons coûteux et les garanties devenues inutiles. Elle aide enfin à distinguer les contrats qui peuvent prendre fin sans conséquence immédiate de ceux qui doivent rester actifs jusqu’à la mise en place d’une nouvelle couverture.
Hamon, Chatel et frais : ce qu’il faut vérifier avant de valider
Les lois Hamon et Chatel protègent principalement les consommateurs et ne s’appliquent en principe pas aux assurances professionnelles. Un entrepreneur ne doit donc pas supposer qu’il peut résilier librement après un an ou qu’un avis d’échéance tardif lui donne automatiquement un droit de sortie. La clause contractuelle, le statut du souscripteur et la nature précise du contrat restent déterminants.
Les frais de résiliation, pénalités ou indemnités ne sont pas systématiques, mais certains contrats B2B peuvent les prévoir, notamment en cas de rupture avant le terme. Demandez un décompte écrit avant de basculer vers une nouvelle offre. Vérifiez aussi la date exacte de fin et les éventuelles cotisations restant dues.
Enfin, conservez la confirmation de résiliation avec les documents contractuels. Elle sera utile en cas de prélèvement persistant, de désaccord sur la date de fin ou de demande ultérieure d’un justificatif. Une démarche complète repose donc sur quatre éléments : le motif applicable, le respect du préavis, une notification traçable et une nouvelle couverture lorsque l’activité l’exige.