Comment résilier un compte bancaire : modèle de lettre et étapes clés
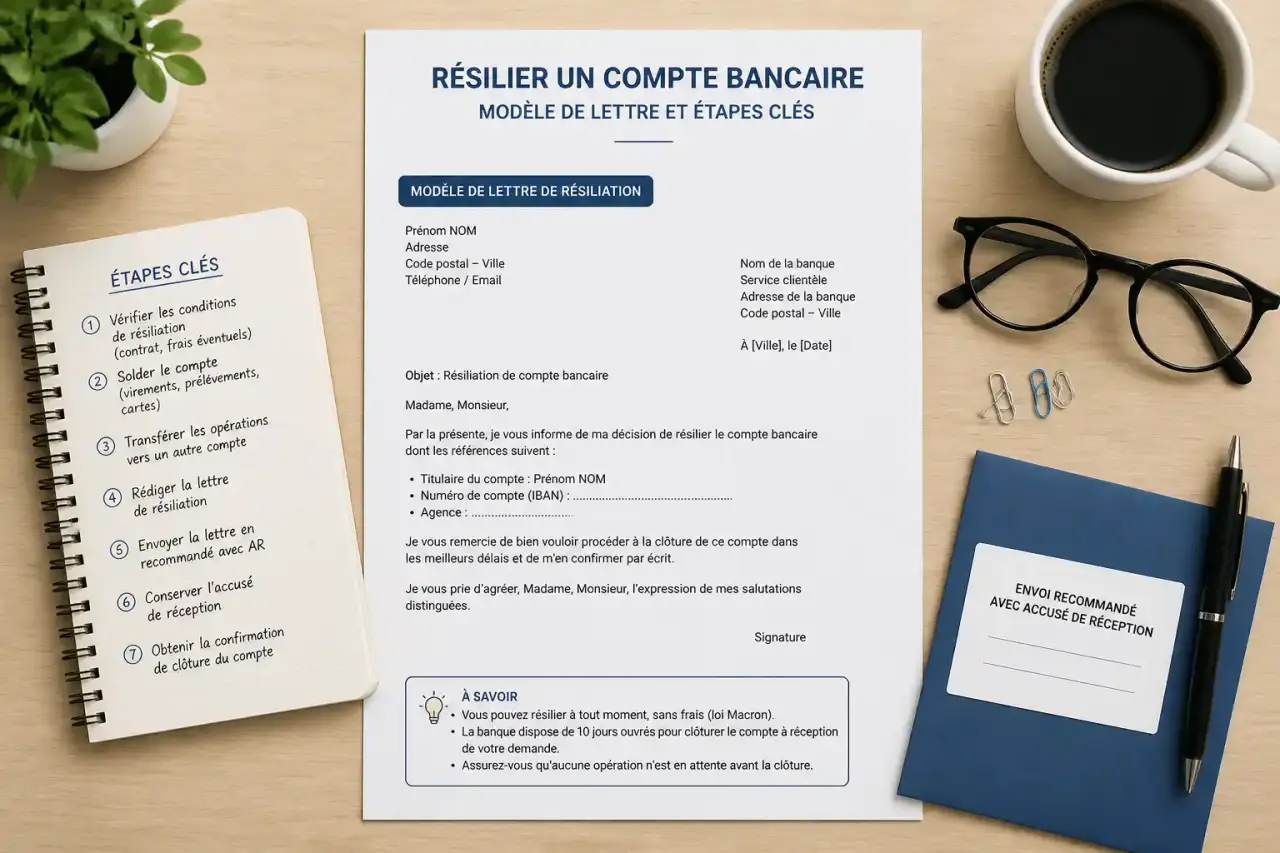
Changer d'établissement bancaire ou simplifier ses finances personnelles nécessite une procédure rigoureuse pour éviter tout blocage. La fermeture d'un compte ne se limite pas à un simple retrait de fonds : elle implique une coordination précise pour assurer la continuité de vos opérations. Que vous soyez client d'une banque traditionnelle ou d'une banque en ligne, la formalisation de votre demande par écrit garantit une clôture définitive et sans frais imprévus.
Modèle de lettre pour résilier un compte bancaire
Pour assurer la recevabilité de votre demande, votre courrier doit être clair et comporter toutes les mentions obligatoires. Vous pouvez adapter le modèle suivant, conçu pour répondre aux exigences des services bancaires.
Objet : Demande de clôture de compte bancaire n° [Votre numéro de compte]
Madame, Monsieur,
Je vous informe par la présente de ma décision de clôturer mon compte bancaire n° [Votre numéro de compte complet/IBAN] ouvert auprès de votre agence de [Nom de la ville ou de l'agence].
Je vous demande de procéder à la fermeture définitive de ce compte ainsi qu'à la résiliation de tous les services associés (carte bancaire, accès à distance, assurances liées).
Le solde créditeur restant devra être viré sur le compte suivant :
Titulaire : [Nom du titulaire] IBAN : [Votre nouvel IBAN] BIC : [Votre code BIC]
Vous trouverez ci-joint les moyens de paiement en ma possession (carte bancaire découpée et chéquier inutilisé). Je vous remercie de bien vouloir me faire parvenir une attestation de clôture ainsi qu'un relevé de compte définitif arrêtant les dernières opérations.
Dans l'attente de la confirmation de cette fermeture, je vous prie d'agréer, Madame, Monsieur, l'expression de mes salutations distinguées.
[Votre signature]
Les étapes clés pour une clôture réussie
Avant d'envoyer votre courrier, une phase de préparation est nécessaire. La banque ne peut pas refuser la fermeture d'un compte, mais elle peut retarder la procédure si des opérations sont encore en cours. Il est donc primordial de réaliser un état des lieux complet de vos engagements financiers.
Anticiper le transfert des prélèvements et virements
L'erreur la plus fréquente consiste à fermer son compte sans avoir préalablement transféré ses virements et prélèvements récurrents. Prenez le temps de lister tous les organismes qui prélèvent votre compte (électricité, téléphonie, abonnements, impôts) et ceux qui y versent des revenus (salaire, CAF, Pôle Emploi). Il est recommandé d'ouvrir votre nouveau compte plusieurs semaines avant la fermeture pour effectuer cette transition. Le service de mobilité bancaire, proposé par votre nouvelle banque, peut également prendre en charge ces démarches à votre place.
La gestion des moyens de paiement
Cessez toute utilisation de votre carte bancaire et de votre chéquier dès l'envoi de la lettre. Si vous avez des chèques en circulation, assurez-vous de conserver une provision suffisante sur le compte pour couvrir leur débit, sous peine de rejet. Une fois le compte soldé, vous devez restituer ou détruire vos moyens de paiement. Découpez votre carte bancaire en traversant la puce et la piste magnétique, et renvoyez les chèques non utilisés à votre agence.
Précautions administratives et juridiques
La forme de votre communication avec la banque constitue une protection. L'envoi de votre lettre en recommandé avec accusé de réception (LRAR) fournit une preuve juridique de la date de votre demande. Cela permet de figer le point de départ du délai de traitement et de prévenir tout litige concernant des frais de tenue de compte indus.
Beaucoup d'utilisateurs oublient que la clôture du compte bancaire n'entraîne pas toujours automatiquement la suppression de leurs données sur les applications de gestion de budget liées. En demandant explicitement la résiliation de l'accès à distance dans votre courrier, vous vous assurez que vos données personnelles et l'historique de vos transactions ne restent pas accessibles sur des plateformes tierces.
Conservez précieusement une copie de votre lettre ainsi que l'avis de réception. Ces documents seront vos meilleurs alliés en cas de contestation sur la date de fin de contrat ou sur la facturation de frais de gestion après la demande de clôture.
Que devient le solde du compte ?
Le traitement du solde dépend de la situation de votre compte au moment de la demande :
Si votre compte présente un solde créditeur, la banque doit virer le montant restant sur le compte de votre choix, après avoir déduit les éventuels frais de clôture et les dernières opérations en cours. En cas de solde débiteur, vous êtes tenu de régulariser la situation avant que la clôture ne puisse être effective. Le compte doit être à zéro ou créditeur pour être fermé. Enfin, les opérations en attente (prélèvements ou chèques émis avant la demande) seront débitées au fil de l'eau. Une fois ces opérations réglées, le solde définitif est calculé.
Il est vivement conseillé de demander un relevé de compte de clôture. Ce document prouve que le compte est bien soldé et clos, mettant fin à toute obligation contractuelle entre vous et l'établissement.
Cas particuliers : comptes joints et comptes inactifs
La clôture d'un compte joint obéit à des règles spécifiques. La demande doit être signée par l'ensemble des co-titulaires, sauf si la convention de compte prévoit une clause de dénonciation unilatérale. Dans ce cas, l'un des titulaires peut demander la transformation du compte joint en compte individuel ou la clôture, mais cela peut entraîner des blocages si les deux parties ne sont pas en accord.
Concernant les comptes inactifs, la loi Eckert impose un cadre strict aux banques. Si votre compte n'a enregistré aucune opération pendant 12 mois (ou 5 ans pour un compte sur livret), il est considéré comme inactif. La banque a l'obligation de vous en informer. Si, après 10 ans d'inactivité, aucune réponse n'est reçue, les fonds sont transférés à la Caisse des Dépôts. Il est donc préférable de procéder soi-même à la clôture plutôt que de laisser le compte tomber dans ce processus administratif complexe.